2021 人工智能硬件元年,销售井喷背后的逻辑与展望
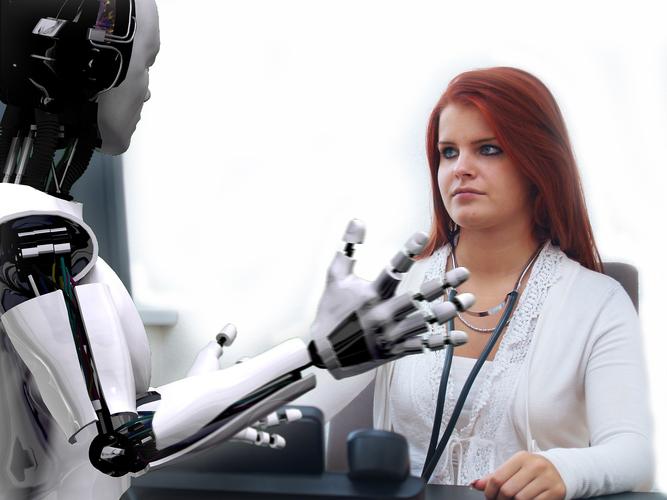
2021年被称为“人工智能硬件年”,这一年人工智能硬件销售迎来了爆发式增长。从智能音箱、扫地机器人到边缘计算盒子、AI加速卡,各类承载人工智能能力的硬件产品加速渗透进消费市场与产业端。本文将从市场背景、销售驱动因素、主要品类表现及未来趋势四个维度,系统解析2021年人工智能硬件销售的全景图。
一、市场背景:从“软件定义”到“硬件承载”
过去十年,人工智能的突破主要体现在算法和软件层面——深度学习模型在图像识别、自然语言处理等领域屡创佳绩。软件算法要真正落地,必须依托硬件载体。2020年疫情催生的无接触服务、远程办公与智能制造需求,使得AI硬件需求出现跳升。到2021年,随着芯片算力提升、模组成本下降以及5G与物联网基础设施完善,AI硬件从“概念验证”走向“规模出货”。
据IDC、Gartner等机构数据,2021年全球AI硬件市场规模同比增长超过30%,其中AI加速服务器、边缘AI设备、智能传感器三大类合计贡献了主要增量。中国市场的AI硬件销售额约占全球四分之一,增速领先。
二、销售驱动因素:供给、需求与资本三浪叠加
- 供给侧成熟:专用AI芯片(如GPU、FPGA、ASIC及NPU)量产规模扩大,华为昇腾、英伟达Jetson、寒武纪等产品线丰富,模组价格同比下降15%-40%,降低了终端厂商的准入门槛。
- 需求侧爆发:消费端对智能家居、智能穿戴的购买意愿强烈,2021年全球智能音箱出货量突破2亿台,智能扫地机器人销售额增长28%。产业端,制造业质检、安防监控、自动驾驶域控制器等场景对AI硬件的采购额屡创新高。
- 资本助推:一级市场AI硬件融资额在2021年上半年即超2020年全年,投资人看好“算法+芯片+终端”一体化模式,助推了销售渠道扩张与品牌营销。
三、主要品类销售表现
- 边缘AI计算设备:受益于智慧城市与工业物联网,边缘AI盒子/服务器2021年销售额同比增长约45%,其中安防领域占比近半。
- AI加速卡与芯片:数据中心AI加速卡市场中,NVIDIA仍占主导,但国产AI芯片出货量增长显著,寒武纪、壁仞等合计营收同比增长超50%。
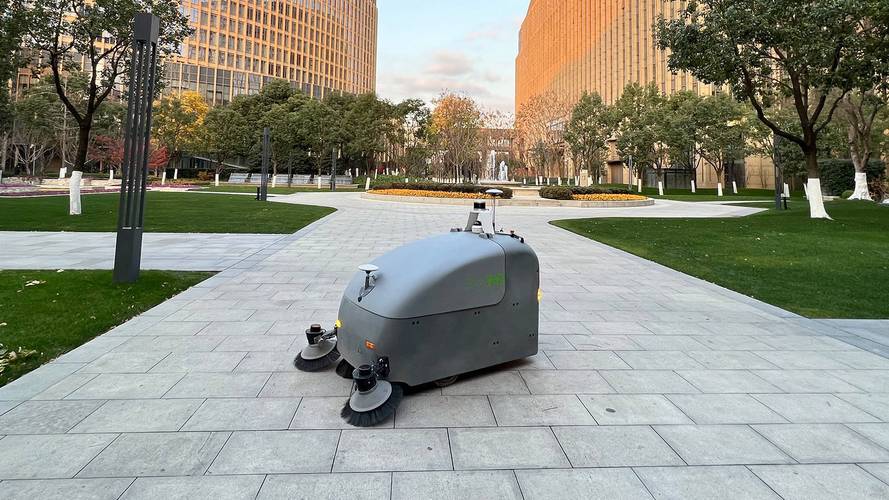
- 智能家居硬件:带AI语音/视觉功能的智能家电销售额突破1200亿元,扫地机器人、智能音箱、智能门锁位列出货量前三。
- 机器人:协作机器人与AGV等工业AI硬件销售额同比增长35%,服务机器人因餐饮配送打开新市场。
四、趋势与展望
2021年奠定了“AI硬件年”的基调,但行业也面临芯片短缺、功耗瓶颈与碎片化标准等挑战。展望后续:
- 端侧AI与云端训练协同将成为主流,硬件销售从“单品智能”转向“场景整体方案”。
- 汽车智能化将是下一个万亿级AI硬件市场,域控制器、激光雷达、智能座舱2022-2025年保持高增速。
- 绿色AI成为重要变量,低功耗AI芯片销售占比将进一步提升。
对AI硬件企业而言,2021年的销售井喷不仅是短暂风口,更标志着AI技术商业化的拐点。谁能在算力、场景与生态间取得平衡,谁就能在未来的硬件销售竞赛中持续领先。
如若转载,请注明出处:http://www.hididc.com/product/2.html
更新时间:2026-10-24 05:56:22