2025年中国人工智能计算力发展评估报告 硬件升级驱动企业生成式AI变革与销售新纪元
随着生成式人工智能从技术探索阶段迈入规模化应用阶段,算力已成为驱动产业智能化的核心引擎。2025年,中国人工智能计算力发展呈现出鲜明特征:硬件基础设施的迭代升级正以前所未有的力度赋能企业级生成式AI落地,并直接拉动AI硬件销售进入高速增长通道。本报告基于对算力规模、行业渗透及供应链的调研,系统评估这一趋势的内在逻辑与未来走向。
一、算力需求结构性转变:从通用到专用,从训练到推理
过去三年,中国AI算力市场以通用GPU和云端训练集群为主。进入2025年,随着大模型参数规模趋于稳定但应用场景爆发式增长,算力需求的结构发生了显著变化。企业不再只关注千亿参数模型的预训练,而是更重视低成本、高效率的推理与微调。这种现象推动了AI硬件向专用化、异构化和边缘化演进。根据评估,2025年中国用于生成式AI的算力中,推理负载占比首次超过50%,带动了专用推理芯片、存算一体架构及高性能网络设备的销售激增。
与此智能算力规模(以FP16精度计)达到每秒百亿亿次级别,较2024年增长约80%。其中,超过60%的新增算力直接服务于企业级生成式AI应用,如智能客服、代码生成、营销文案创作、工业设计辅助等。这类应用不同于以往的分析式AI,对显存容量、内存带宽和互联效率提出了更苛刻要求,倒逼硬件体系全面升级。
二、硬件升级三重奏:芯片、服务器和液冷系统
- AI芯片:国产与定制化并进。2025年,中国市场上生成式AI专用芯片趋向多元化。一方面,国际高端芯片依然在性能上领先,但受供应链和政策影响,企业采购逐渐转向“国际+国产”双轨制。国产AI芯片在推理场景下的能效比已达到国际主流产品80%以上水平,并在部分垂直行业形成闭环生态。另一方面,云厂商和大型企业自研芯片(如针对Transformer架构优化的ASIC)开始批量部署,通过软硬协同提升生成式AI吞吐量,同时降低单位算力成本。这些专用芯片的平均销售价格虽然较高,但比通用方案节能30%以上,故总体拥有成本(TCO)更具优势。
- AI服务器:高密度与高速互联成标配。为了匹配大模型并行推理需求,2025年主流AI服务器普遍配置8至16颗加速卡,并采用PCIe 5.0及NVLink类高速互联技术。相对于2023年,同等机架空间内的算力密度提升2.5倍。服务器内存储架构发生变革,高带宽内存(HBM)容量从平均80GB提升至144GB,使得单机即可运行千亿参数模型的实时推理。销售量方面,2025年中国AI服务器市场规模同比增长逾55%,其中生成式AI专用服务器占据新增出货量的70%以上。金融、医疗、制造和互联网是最大采购方。
- 液冷散热:从可选变为刚需。高功率密度芯片的普及让风冷触及物理极限。2025年,新建AI算力中心中超过75%采用了冷板式或浸没式液冷方案。液冷不仅将PUE降至1.1以下,还使芯片可长期维持睿频状态,保障生成式AI任务不被降频打断。这直接带动了液冷部件、冷却液分配单元(CDU)及智能温控系统的销售,在硬件总支出中占比从2022年的不足3%上升到2025年的约12%。
三、企业生成式AI的落地偏爱“算力硬件即服务”
硬件升级为企业带来的不仅是性能,更是交付模式的革新。2025年,大量企业不再一次性采购裸金属服务器,而是采用“算力硬件即服务”(HaaS)或“私有化大模型一体机”方式。硬件供应商与云服务商、大模型厂商合作,将升级后的AI服务器、高速存储和预训练模型打包,以按月订阅或按调用量计费的形式交付。这种模式降低了企业前期投入门槛,同时确保底层硬件持续更新。调研显示,采用HaaS的企业中,70%认为硬件升级速度加快了对生成式AI的采纳,首次部署周期从6个月缩短至4周以内。
由于企业需求旺盛,该模式直接拉动了硬件销售:服务器厂商的订单能见度延长至6个季度,部分关键部件如HBM和高速网卡出现供不应求。2025年前三季度,中国AI硬件(含芯片、服务器、液冷组件)总销售额突破2800亿元人民币,同比增长49%。预计全年将达到3800亿元,其中与生成式AI直接相关的硬件贡献近六成。
四、行业渗透:制造、金融与内容创作成三大主导
- 制造业:生成式AI用于生成工艺参数、维修指南和质检报告。硬件上力推边缘AI服务器和加固型推理终端,可耐受车间恶劣环境,带动了工业级AI硬件销售增长120%。
- 金融业:用于智能投研、合规报告生成和个性化理财对话。对数据安全要求极高,故私有化部署的高性能GPU服务器成为首选,2025年销售额同比增长62%。
- 内容创作与媒体:视频生成、3D建模和智能剪辑依赖高显存服务器及高速存储。这一领域采购了全年约22%的AI推理服务器,并催生了对大容量内存与NVMe SSD的配套升级需求。
五、挑战与展望
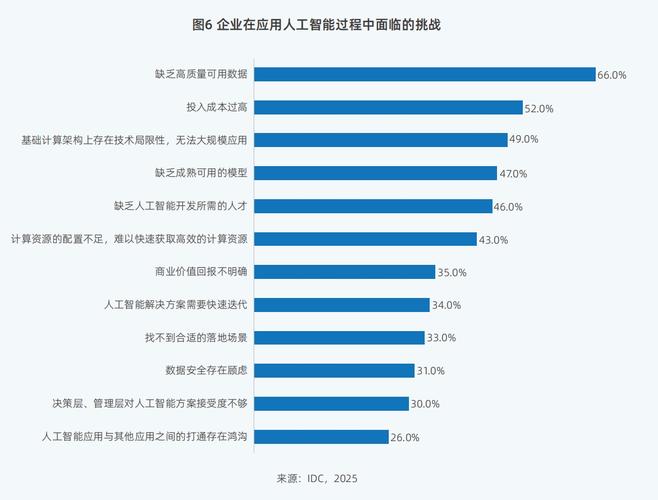
虽然硬件升级势头迅猛,但评估发现三大挑战:一是国产芯片软件生态仍不够成熟,迁移成本偏高;二是电力与散热基础设施在二三线城市仍不均衡,影响硬件部署效率;三是企业硬件采购预算与算力需求匹配模型尚需优化,避免“重硬轻软”。
展望2026年,随着存算一体、光互连和Chiplet等技术进一步成熟,AI硬件将向更高能效比、更灵活扩展和更低获得成本演进。预计到2026年底,支持生成式AI的智能算力将再翻一倍,硬件销售中“推理优化型”产品占比超过75%。企业应密切关注硬件与模型协同设计,将硬件升级视为生成式AI战略的核心杠杆,而非单纯的IT开支。
2025年是一个关键转折点:生成式AI从演示走向生产,而硬件升级正是撬动这一转变的最强支点。唯有在芯片、服务器、散热与交付模式上持续创新,才能满足企业对生成式AI的期待,并在蓬勃的AI硬件销售市场中占据先机。
如若转载,请注明出处:http://www.hididc.com/product/21.html
更新时间:2026-10-24 08:55:50